Uszkodzone auto – pierwsze kroki po zdarzeniu
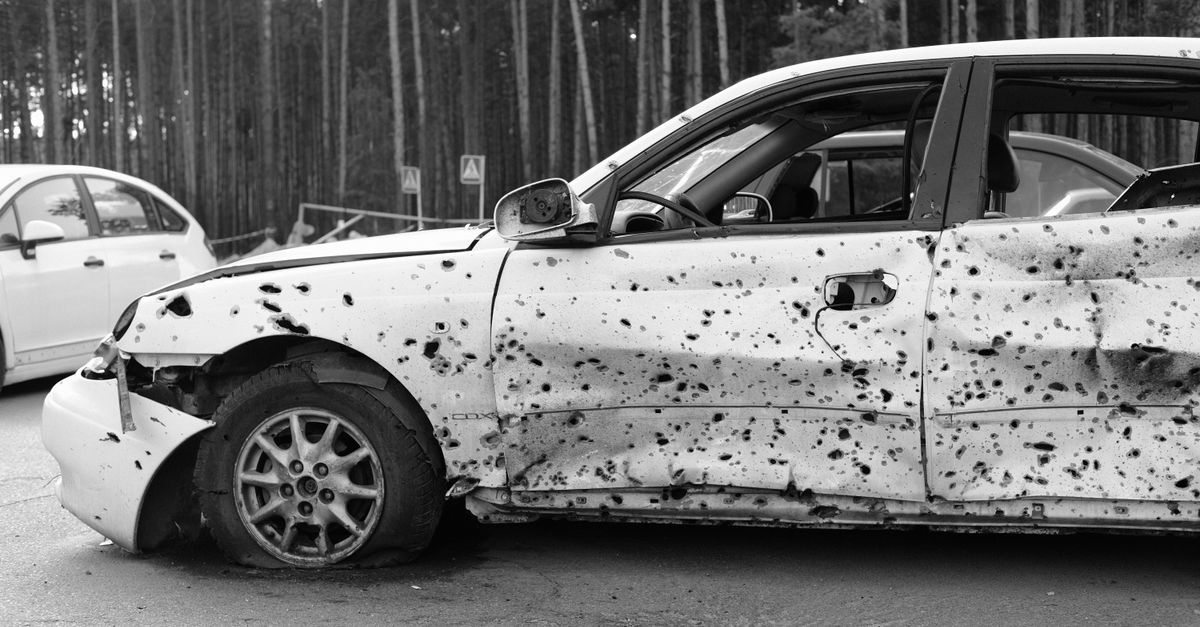
Gdy samochód zostaje uszkodzony, emocje często biorą górę. Tymczasem to, co zrobisz w pierwszych minutach i godzinach po kolizji, może później przesądzić o tym, czy odszkodowanie za uszkodzone auto zostanie wypłacone szybko i w odpowiedniej wysokości. W Polsce obowiązuje kilka praktyk, które realnie ułatwiają likwidację szkody – zarówno z OC sprawcy, jak i w ramach AC.
Zabezpiecz miejsce zdarzenia i zadbaj o dowody
Najpierw bezpieczeństwo: włącz światła awaryjne, ustaw trójkąt ostrzegawczy, sprawdź stan uczestników. Gdy sytuacja jest opanowana, od razu przejdź do dokumentowania.
- Zrób zdjęcia – uszkodzeń z bliska i z daleka, całych pojazdów, tablic rejestracyjnych, śladów hamowania, znaków drogowych, warunków pogodowych, ułożenia aut na jezdni.
- Nagraj krótki film – pokazujący kontekst (skrzyżowanie, pasy ruchu, widoczność).
- Zbierz dane drugiego kierowcy: imię i nazwisko, adres, numer prawa jazdy, numer polisy OC, nazwę ubezpieczyciela, numer rejestracyjny, VIN (jeśli dostępny).
- Weź kontakt do świadków – numer telefonu i e-mail potrafią uratować sprawę, gdy później pojawi się spór co do przebiegu zdarzenia.
Oświadczenie sprawcy czy policja?
W typowej, niegroźnej stłuczce często wystarcza oświadczenie sprawcy. Policję warto wezwać, gdy:
- ktoś odniósł obrażenia,
- sprawca nie przyznaje się do winy lub zmienia wersję,
- uczestnik jest nietrzeźwy lub zachowuje się agresywnie,
- doszło do uszkodzenia mienia publicznego (np. znaków, barierek),
- masz podejrzenie, że sprawca nie ma ważnego OC,
- szkoda wygląda na poważną (np. poduszki powietrzne, elementy konstrukcyjne).
Pro tip: jeśli spisujecie oświadczenie, dopilnuj, aby znalazły się w nim: data, miejsce, opis zdarzenia, wskazanie winy, dane polis, podpisy obu stron. Warto dopisać, że sprawca przyznaje się do odpowiedzialności.
OC sprawcy czy AC? Z jakiej polisy zgłaszać szkodę
W Polsce najczęściej naprawa auta po kolizji jest finansowana z OC sprawcy. Jeśli to Ty spowodowałeś zdarzenie lub sprawca jest nieznany, w grę wchodzi AC (o ile je posiadasz) albo – w określonych przypadkach – roszczenia do innych podmiotów (np. zarządcy drogi).
Najważniejsze różnice w praktyce
- OC sprawcy – ubezpieczyciel powinien przywrócić pojazd do stanu sprzed szkody, a Ty nie ponosisz kosztów własnych (co do zasady). Dochodzisz roszczeń od firmy ubezpieczeniowej sprawcy.
- AC – działa na zasadach umowy; mogą pojawić się: udział własny, amortyzacja, limity, wymóg naprawy w określonej sieci. Plusem bywa szybkość i mniejszy spór o winę.
Szkoda parkingowa i nieznany sprawca
Jeśli wracasz do auta i widzisz obcierkę, a sprawca odjechał, kluczowe są dowody (monitoring, świadkowie). Często jedynym realnym rozwiązaniem jest zgłoszenie szkody z AC. Gdy to szkoda z OC i sprawca jest ustalony, procedura jest standardowa.
Jak zgłosić szkodę i czego dopilnować, by nie zaniżono wypłaty
Zgłoszenie szkody to moment, w którym wiele osób popełnia błędy: zbyt ogólny opis, brak dokumentów lub zgoda na niekorzystne rozwiązania „dla świętego spokoju”. W praktyce od tego etapu zależy, czy odszkodowanie za uszkodzone auto pokryje realne koszty.
Co przygotować przed zgłoszeniem
- oświadczenie sprawcy lub notatkę policyjną,
- zdjęcia uszkodzeń i miejsca zdarzenia,
- dowód rejestracyjny (dane pojazdu, VIN),
- numer konta do wypłaty,
- ewentualnie: faktury za holowanie, parking, wynajem auta zastępczego.
Najczęstsze „pułapki” w rozmowie z ubezpieczycielem
Podczas zgłoszenia lub późniejszych kontaktów możesz usłyszeć propozycje, które brzmią wygodnie, ale w dłuższej perspektywie bywają niekorzystne. Zwróć uwagę na:
- zbyt szybkie zamknięcie szkody – jeśli jeszcze nie wiesz, jak rozległe są uszkodzenia (często wychodzą dopiero po demontażu),
- „ryczałt” bez analizy – kwota na start może być zaniżona,
- zamienniki vs części oryginalne – w kosztorysie mogą pojawić się części o jakości, która nie odpowiada standardowi auta sprzed szkody,
- stawki roboczogodziny oderwane od realiów lokalnych warsztatów,
- pomijanie czynności technologicznych (np. kalibracji systemów ADAS po naprawie).
Kosztorys czy naprawa bezgotówkowa? Wybór ma znaczenie
W likwidacji szkody komunikacyjnej w Polsce spotkasz się z dwiema najpopularniejszymi ścieżkami: rozliczeniem kosztorysowym (gotówkowym) oraz naprawą bezgotówkową. Obie mogą być dobre, ale pod warunkiem, że rozumiesz konsekwencje.
Rozliczenie kosztorysowe (gotówkowe)
Ubezpieczyciel wypłaca pieniądze na podstawie kosztorysu. Ty decydujesz, gdzie i jak naprawiasz auto. To rozwiązanie daje elastyczność, ale wymaga czujności.
Plusy:
- szybka wypłata środków,
- swoboda wyboru warsztatu,
- możliwość naprawy etapami (jeśli sytuacja tego wymaga).
Minusy:
- ryzyko zaniżonego kosztorysu,
- spory o stawki, części i zakres naprawy,
- czasem konieczność „walki o dopłatę”.
Naprawa bezgotówkowa
Auto trafia do warsztatu, a rozliczenia idą bezpośrednio między ubezpieczycielem a serwisem (często w ramach sieci partnerskiej). Dla wielu osób to najwygodniejsza opcja.
Na co uważać:
- czy warsztat ma doświadczenie z danym ubezpieczycielem i potrafi negocjować zakres napraw,
- czy w naprawie uwzględnią technologie producenta (zwłaszcza w nowszych autach),
- czy dostaniesz auto zastępcze i na jakich zasadach,
- czy nie podpisujesz dokumentów przerzucających ryzyko dopłat na Ciebie.
Co wpływa na wysokość odszkodowania: części, robocizna, VAT i amortyzacja
Kwota wypłaty nie bierze się znikąd. Ubezpieczyciele opierają się na kalkulacjach, które można weryfikować. Jeśli podejrzewasz zaniżenie, zacznij od sprawdzenia kilku kluczowych elementów kosztorysu.
Rodzaj części: O, OEM, zamienniki
W kosztorysie mogą pojawić się różne kategorie części. Z perspektywy poszkodowanego istotne jest, by naprawa przywróciła auto do stanu sprzed szkody, z zachowaniem bezpieczeństwa i wartości rynkowej.
- części oryginalne (O) – zwykle najdroższe,
- OEM – od producenta dostarczającego na pierwszy montaż,
- zamienniki – różna jakość, czasem akceptowalna, czasem problematyczna.
Stawka za roboczogodzinę (RBG)
RBG potrafi być polem sporu. Jeżeli w Twojej okolicy stawki rynkowe są wyższe niż te w kosztorysie, warto to udokumentować (np. ofertami warsztatów, fakturami, opinią niezależnego rzeczoznawcy).
VAT – kiedy ma znaczenie
Wysokość wypłaty może zależeć od tego, czy masz możliwość odliczenia VAT (np. firma). Osoby prywatne zwykle nie odliczają VAT – wówczas koszty naprawy realnie go obejmują.
Amortyzacja części i „potrącenia”
W szkodach z OC co do zasady celem jest pełne naprawienie szkody. Jeżeli w kosztorysie widzisz potrącenia „za zużycie”, sprawdź, z czego wynikają. W praktyce często jest to element, który bywa kwestionowany, zwłaszcza gdy nie przedstawiono przekonującego uzasadnienia.
Odszkodowanie a szkoda całkowita – kiedy naprawa „się nie opłaca”
Jednym z najbardziej stresujących scenariuszy jest informacja o szkodzie całkowitej. Ubezpieczyciel uznaje, że naprawa jest ekonomicznie nieuzasadniona i rozlicza szkodę inaczej niż przy naprawie.
Jak wygląda rozliczenie szkody całkowitej
Najczęściej stosuje się zasadę: wartość auta przed szkodą minus wartość pozostałości (wraku) = wypłata. Kluczowe są więc dwie wyceny.
- Wycena przed szkodą – powinna uwzględniać realny stan, wyposażenie, przebieg, historię serwisową.
- Wycena pozostałości – bywa zawyżana, jeśli ubezpieczyciel przyjmie optymistyczną cenę sprzedaży wraku.
Co możesz zrobić, jeśli nie zgadzasz się z wyceną
- zbierz ogłoszenia podobnych aut (rocznik, silnik, wyposażenie) z polskiego rynku,
- udokumentuj stan pojazdu sprzed szkody (zdjęcia, faktury, serwis),
- rozważ opinię niezależnego rzeczoznawcy,
- złóż odwołanie i wnioskuj o ponowną kalkulację.
Auto zastępcze, holowanie i inne koszty – co Ci się należy
Wiele osób myśli, że ubezpieczenie pokrywa tylko naprawę. Tymczasem po uszkodzeniu samochodu pojawiają się dodatkowe koszty, które – w uzasadnionym zakresie – mogą zostać zwrócone w ramach roszczeń.
Samochód zastępczy
Jeśli auto jest unieruchomione lub nie nadaje się do bezpiecznej jazdy, a Ty potrzebujesz pojazdu do codziennego funkcjonowania (praca, dojazdy, obowiązki rodzinne), zwykle możesz domagać się pokrycia kosztów najmu auta zastępczego z OC sprawcy.
Wskazówki praktyczne:
- dobierz klasę auta zastępczego rozsądnie (zbliżoną do uszkodzonego pojazdu),
- trzymaj umowę najmu i faktury,
- pilnuj okresu najmu – powinien odpowiadać realnemu czasowi naprawy/likwidacji szkody,
- jeśli ubezpieczyciel proponuje „swój” wynajem, upewnij się, że warunki są jasne (limit dobowy, kaucja, brak ukrytych opłat).
Holowanie i parking
Gdy auto nie nadaje się do jazdy, koszty holowania do warsztatu lub na parking strzeżony mogą być uzasadnione. Zbieraj rachunki i dokumentuj, dlaczego takie rozwiązanie było konieczne (np. brak możliwości zjazdu, uszkodzone koło).
Utrata wartości handlowej pojazdu
W niektórych sytuacjach, szczególnie przy nowszych autach, po naprawie samochód może być mniej wart na rynku niż przed szkodą. To tzw. utrata wartości handlowej. W praktyce jest to temat specjalistyczny i często wymaga kalkulacji rzeczoznawcy, ale warto o nim pamiętać, gdy uszkodzenia były istotne (np. elementy konstrukcyjne, poważne naprawy blacharsko-lakiernicze).
Jak czytać kosztorys i rozpoznać zaniżone odszkodowanie
Jeśli dostałeś kosztorys, nie traktuj go jak „wyroku”. To dokument, który da się analizować. Zaniżenia często wynikają z kilku powtarzalnych schematów.
Typowe sygnały ostrzegawcze
- brak niektórych uszkodzonych elementów w kalkulacji (np. mocowań, spinek, osłon),
- zaniżony czas lakierowania lub brak cieniowania, gdy jest technologicznie wymagane,
- brak geometrii po naprawach zawieszenia,
- pominięcie kalibracji kamer/radarów po naprawie,
- stawki RBG nieadekwatne do rynku lokalnego,
- części o niejasnym pochodzeniu lub nieodpowiedniej jakości.
Co zrobić, gdy podejrzewasz zaniżenie
Najrozsądniej działać krokowo: najpierw weryfikacja, potem formalne kroki. Często już samo rzeczowe odwołanie z argumentami i dokumentami przynosi dopłatę.
- porównaj kosztorys z realnymi kosztami w warsztacie,
- poproś warsztat o wycenę naprawy (pisemną),
- rozważ opinię rzeczoznawcy,
- złóż odwołanie (reklamację) do ubezpieczyciela.
Odwołanie od decyzji ubezpieczyciela – jak napisać i co dołączyć
Odwołanie to narzędzie, z którego w Polsce korzysta coraz więcej kierowców – i słusznie. Dobrze przygotowane pismo zwiększa szansę na dopłatę do świadczenia oraz korektę błędnych założeń w kosztorysie.
Co powinno zawierać odwołanie
- dane poszkodowanego i numer szkody,
- wskazanie, z czym się nie zgadzasz (konkretne pozycje kosztorysu),
- krótkie uzasadnienie (np. brak elementu, zaniżona stawka, nieprawidłowe części),
- żądanie: dopłata do określonej kwoty lub ponowna kalkulacja,
- lista załączników i podpis.
Załączniki, które robią różnicę
- zdjęcia uszkodzeń (najlepiej opisane),
- wycena warsztatu lub faktury za naprawę,
- opinie rzeczoznawcy (jeśli masz),
- wydruki ofert części, jeśli w kosztorysie przyjęto nierealne ceny,
- ogłoszenia podobnych aut (przy sporach o wartość pojazdu).
Rzeczoznawca, kancelaria odszkodowawcza, a może samodzielnie? Co się opłaca
Nie każda sprawa wymaga wsparcia specjalistów. Z drugiej strony – przy większych kwotach, sporze o szkodę całkowitą lub wyraźnym zaniżeniu, pomoc rzeczoznawcy albo profesjonalnego pełnomocnika może szybko się zwrócić.
Kiedy warto zaangażować rzeczoznawcę
- gdy kosztorys wygląda podejrzanie nisko,
- gdy ubezpieczyciel „ucina” zakres napraw,
- gdy pojawia się spór o szkodę całkowitą i wartości auta,
- gdy auto jest nowe, drogie lub ma rozbudowane systemy bezpieczeństwa.
Kiedy pomoc kancelarii może mieć sens
Kancelarie odszkodowawcze często rozliczają się prowizyjnie. To może być wygodne, jeśli nie masz czasu na pisma i negocjacje, ale zawsze sprawdź warunki umowy (prowizja, koszty dodatkowe, możliwość rezygnacji).
Najczęstsze błędy poszkodowanych – i jak ich uniknąć
W praktyce problemy z uzyskaniem pełnej kwoty wynikają nie tylko z działań ubezpieczycieli, ale też z prostych pomyłek poszkodowanych. Oto lista najczęstszych błędów, które obniżają szanse na uczciwe rozliczenie szkody.
- Brak dokumentacji zdjęciowej lub zrobienie tylko jednego ujęcia uszkodzenia.
- Podpisywanie nieczytelnych dokumentów w warsztacie lub wypożyczalni bez zrozumienia warunków.
- Nieczytanie kosztorysu i przyjmowanie pierwszej decyzji jako ostatecznej.
- Naprawa bez wcześniejszej kalkulacji i bez zabezpieczenia dowodów (zwłaszcza przy sporach o zakres szkody).
- Zbyt późne zgłoszenie lub zbyt ogólny opis zdarzenia.
Odszkodowanie za uszkodzone auto a czas wypłaty – ile to trwa w Polsce
Jedno z najczęstszych pytań brzmi: „kiedy dostanę pieniądze?”. Czas likwidacji zależy od stopnia skomplikowania sprawy, kompletności dokumentów i tego, czy pojawia się spór.
W praktyce na tempo wpływają m.in.:
- czy jest jasna odpowiedzialność sprawcy,
- czy ubezpieczyciel ma komplet dokumentów,
- czy konieczne są dodatkowe oględziny (np. po demontażu),
- czy szkoda jest kwalifikowana jako całkowita.
Jeśli sprawa się przeciąga, warto dopytywać na piśmie i prosić o wskazanie brakujących dokumentów lub przyczyn zwłoki. Pisemny ślad komunikacji często pomaga zdyscyplinować proces.
Jak zwiększyć szanse na pełną dopłatę: strategia krok po kroku
Jeśli Twoim celem jest maksymalnie rzetelne rozliczenie, działaj jak w checkliście. Poniższy schemat sprawdza się w większości typowych szkód komunikacyjnych w Polsce.
- Zbierz dowody (zdjęcia, oświadczenie, świadkowie).
- Zgłoś szkodę i zachowaj potwierdzenie zgłoszenia.
- Wybierz sposób likwidacji (kosztorys/bezgotówkowo) świadomie.
- Przeanalizuj kosztorys – pozycja po pozycji.
- Porównaj z wyceną warsztatu lub realnym kosztorysem naprawy.
- Złóż odwołanie z załącznikami, jeśli coś się nie zgadza.
- Rozważ rzeczoznawcę przy większych kwotach i sporach.
- Dopilnuj kosztów dodatkowych (najmem, holowaniem, parkingiem).
FAQ – najczęstsze pytania kierowców w Polsce
Czy mogę naprawić auto, zanim rzeczoznawca je obejrzy?
To zależy od sytuacji. Jeśli auto musi być szybko przywrócone do ruchu, bywa to konieczne, ale warto wcześniej wykonać bardzo dokładną dokumentację zdjęciową i zachować uszkodzone części. Najbezpieczniej poczekać na oględziny albo uzgodnić z ubezpieczycielem tryb postępowania.
Czy ubezpieczyciel może narzucić warsztat?
W praktyce może proponować współpracujące serwisy, ale wybór warsztatu często należy do Ciebie. Najważniejsze jest, aby naprawa była uzasadniona technologicznie i kosztowo.
Co jeśli ubezpieczyciel uzna tylko część uszkodzeń?
Zdarza się, że część elementów zostaje pominięta (np. „to było wcześniej”). Wtedy kluczowe są zdjęcia z miejsca zdarzenia, historia serwisowa oraz – jeśli trzeba – opinia rzeczoznawcy.
Czy warto brać pierwszą propozycję wypłaty?
Jeśli kwota pokrywa realne koszty naprawy, a kosztorys jest rzetelny – tak. Jeśli nie, potraktuj ją jako punkt startowy do negocjacji i odwołania. Wiele spraw kończy się dopłatą po przedstawieniu argumentów.
Podsumowanie: jak skutecznie walczyć o uczciwe rozliczenie szkody
Uszkodzone auto to problem, który wymaga działania tu i teraz, ale też konsekwencji na kolejnych etapach. Największe szanse na rzetelne rozliczenie masz wtedy, gdy zbierasz dowody, czytasz kosztorys, pilnujesz kosztów dodatkowych (auto zastępcze, holowanie) i nie boisz się złożyć odwołania, gdy widzisz nieścisłości. W polskich realiach to często właśnie dokładność i dokumenty robią różnicę między przeciętną wypłatą a kwotą, która realnie przywraca sytuację sprzed szkody.
Jeśli chcesz działać szybko: przygotuj dokumenty, sprawdź kosztorys i porównaj go z realną wyceną naprawy. To najprostsza droga, by upewnić się, że otrzymane świadczenie odpowiada faktycznym kosztom i że odszkodowanie za uszkodzone auto nie zostało zaniżone.
Zobacz również
Metamorfoza projektu domu: jak mądrze wprowadzać zmiany, by zyskać funkcjonalność i styl
Gotowy projekt domu rzadko bywa „idealny” od pierwszego spojrzenia —…
Zespół, który się dogaduje: jak poprawić przepływ informacji i współpracę na co dzień
W wielu firmach problemem nie jest brak kompetencji, tylko chaos…
Biznesplan, który działa: 10 kluczowych elementów, bez których nie ruszysz z miejsca
Biznesplan to nie szkolny dokument „do szuflady”, tylko narzędzie, które…
Finanse Twojej firmy od zera: podstawy, które naprawdę robią różnicę
Finanse w firmie nie muszą być ani skomplikowane, ani „dla…
Maszyny przemysłowe w praktyce: gdzie znajdują zastosowanie i jak zmieniają produkcję?
Maszyny przemysłowe są dziś czymś więcej niż tylko „ciężkim sprzętem”…
Jak wydawać mniej i zyskiwać więcej: sprytne sposoby na lepsze zarządzanie kosztami w firmie
Rosnące ceny energii, usług i wynagrodzeń sprawiają, że coraz więcej…
Ubezpieczenie auta od A do Z: podstawy, które warto znać zanim ruszysz w trasę
Planujesz zakup auta albo szykujesz się do dłuższej podróży? Zanim…
Chłodny łańcuch dostaw bez tajemnic: jak bezpiecznie przewozić towary w kontrolowanej temperaturze?
Chłodny łańcuch dostaw to niewidzialna infrastruktura, dzięki której jogurt nie…
Mała firma krok po kroku: praktyczny poradnik, jak ruszyć z miejsca i szybko rosnąć
Chcesz ruszyć z własnym biznesem, ale masz wrażenie, że wszystko…