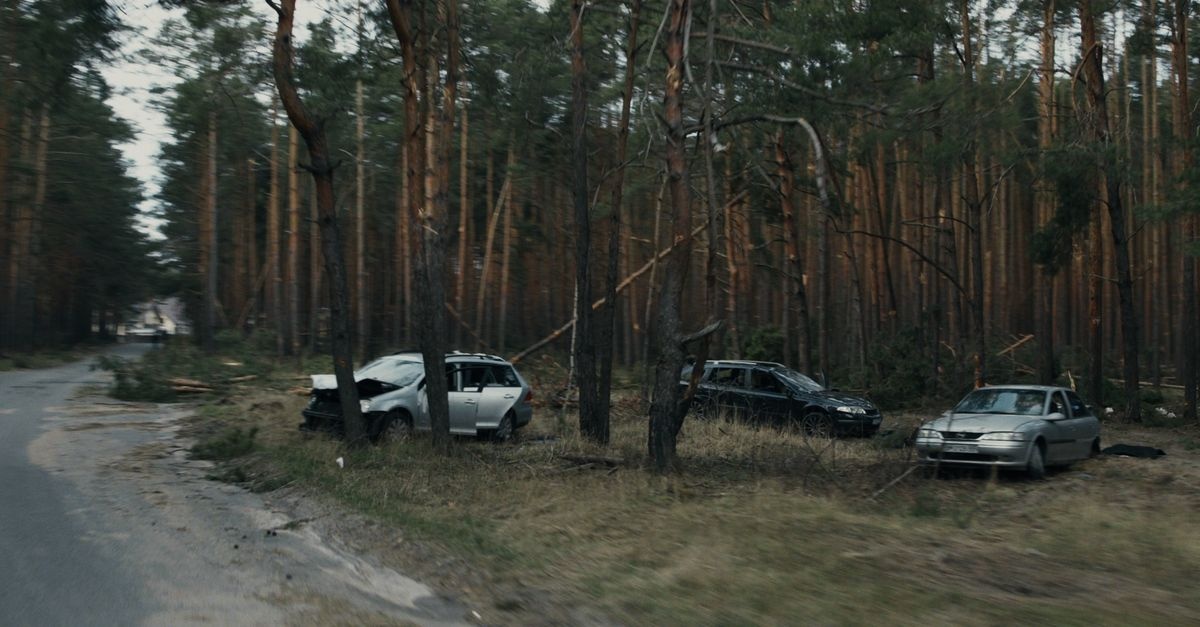
Co zrobić od razu po kolizji? Najważniejsze pierwsze 10 minut
Gdy dochodzi do stłuczki, łatwo wpaść w chaos: każdy mówi co innego, ruch drogowy narasta, a Ty chcesz po prostu „mieć to z głowy”. Tymczasem to, co zrobisz na miejscu, bezpośrednio wpływa na to, czy później otrzymasz sprawne i pełne odszkodowanie. Jeśli zastanawiasz się: szkoda komunikacyjna co robić, zacznij od tych kroków.
1) Zabezpiecz miejsce zdarzenia i sprawdź, czy ktoś nie potrzebuje pomocy
- Włącz światła awaryjne.
- Załóż kamizelkę odblaskową (szczególnie poza terenem zabudowanym i po zmroku).
- Ustaw trójkąt ostrzegawczy w bezpiecznej odległości (zależnej od rodzaju drogi).
- Sprawdź, czy są ranni. Jeśli tak – dzwoń 112 i udziel pierwszej pomocy w granicach możliwości.
Jeśli są osoby poszkodowane, zdarzenie nie jest już „zwykłą kolizją” – w praktyce staje się wypadkiem, a wtedy obecność policji i pogotowia jest kluczowa.
2) Oceń, czy wzywać policję
W Polsce policję warto (a czasem trzeba) wezwać, gdy:
- są osoby ranne lub istnieje podejrzenie urazu (np. ból szyi, zawroty głowy),
- uczestnik jest pod wpływem alkoholu/narkotyków lub zachowuje się agresywnie,
- sprawca nie chce przyznać się do winy albo wersje wydarzeń są sprzeczne,
- brakuje dokumentów (dowodu rejestracyjnego, prawa jazdy, polisy),
- doszło do uszkodzenia mienia publicznego (znak, bariera, latarnia) lub jest ryzyko zagrożenia w ruchu,
- masz podejrzenie, że pojazd sprawcy nie ma OC.
Jeśli sytuacja jest jasna, nie ma rannych, a sprawca przyznaje się do winy, zwykle wystarczy spisanie oświadczenia sprawcy.
3) Nie utrudniaj ruchu, ale nie trać dowodów
Jeżeli pojazdy blokują ruch i można je bezpiecznie przestawić, zrób to – po wykonaniu zdjęć. W praktyce: najpierw dokumentacja, potem zjazd na pobocze/parking.
Dokumentacja na miejscu zdarzenia – zdjęcia i dane, które przyspieszają wypłatę
To jeden z najważniejszych etapów. Ubezpieczyciel może później pytać o szczegóły, a im mniej wątpliwości, tym szybciej idzie likwidacja. W kontekście „szkoda komunikacyjna co robić”, odpowiedź brzmi: zbierz dowody od razu.
1) Zrób zdjęcia: co dokładnie fotografować?
- całą scenę zdarzenia z kilku perspektyw (układ aut, pasy ruchu),
- zbliżenia uszkodzeń obu pojazdów,
- tablice rejestracyjne,
- znaki drogowe, sygnalizację, oznakowanie poziome,
- ślady hamowania, elementy leżące na jezdni, płyny,
- warunki pogodowe/stan nawierzchni, jeśli mają znaczenie (np. oblodzenie, kałuże),
- zdjęcie numeru VIN (jeśli dostępny) i licznika/przebiegu – bywa pomocne przy sporach.
Wskazówka: zrób też krótkie wideo, w którym pokażesz otoczenie i opowiesz własnymi słowami, co się stało (data, godzina, miejsce). To może pomóc odtworzyć kontekst.
2) Dane, które musisz zebrać od sprawcy
- imię, nazwisko, adres, PESEL (lub data urodzenia),
- numer i seria prawa jazdy,
- numer rejestracyjny, marka/model pojazdu,
- nazwa ubezpieczyciela i numer polisy OC,
- telefon kontaktowy,
- dane właściciela pojazdu (jeśli kierowca nie jest właścicielem).
3) Świadkowie – kiedy są bezcenni?
Jeśli są osoby postronne, poproś o:
- imię i nazwisko,
- numer telefonu,
- krótką notatkę lub nagranie głosowe z opisem, co widzieli.
Świadek często „zamyka” temat sporny (kto wymusił pierwszeństwo, kto cofnął, kto zmienił pas).
Oświadczenie sprawcy – jak je napisać, aby nie było problemów
Oświadczenie to podstawa, gdy nie wzywasz policji. Błędy w oświadczeniu potrafią wydłużyć proces lub dać ubezpieczycielowi pretekst do dodatkowych wyjaśnień.
Co powinno znaleźć się w oświadczeniu?
- data, godzina i dokładne miejsce zdarzenia,
- dane kierowców i właścicieli pojazdów (jak wyżej),
- informacje o polisach OC (nazwa TU, nr polisy),
- opis okoliczności i przebiegu zdarzenia,
- jasne przyznanie się do winy przez sprawcę,
- informacja o świadkach (jeśli są),
- prosty szkic sytuacyjny (pasy ruchu, kierunki jazdy, znaki),
- podpisy obu stron.
Czego unikać w oświadczeniu?
- nie wpisuj sformułowań typu „wydaje mi się”, „prawdopodobnie” – lepiej opisać fakty,
- nie deklaruj kwot naprawy „na oko”,
- nie podpisuj pustej kartki ani nieczytelnego dokumentu,
- nie bierz winy na siebie „dla świętego spokoju”, jeśli nie jesteś pewien.
Zgłoszenie szkody do ubezpieczyciela – kiedy, gdzie i jak to zrobić w Polsce
Wiele osób traci czas, bo nie wie, czy zgłaszać szkodę do własnego ubezpieczyciela, czy do firmy sprawcy. W klasycznym wariancie (ktoś w Ciebie uderzył) likwidacja odbywa się z OC sprawcy. Gdy pytasz „szkoda komunikacyjna co robić”, w kolejnym kroku najczęściej: zgłoś szkodę jak najszybciej.
1) Ile masz czasu na zgłoszenie szkody?
Im szybciej, tym lepiej. Ubezpieczyciele mają swoje terminy i procedury, ale praktycznie warto zgłosić szkodę w ciągu 24–72 godzin, jeśli to możliwe. Niektóre polisy (np. AC) mogą wymagać szybkiego zgłoszenia zgodnie z OWU.
2) Gdzie zgłosić szkodę?
- online (formularz na stronie ubezpieczyciela),
- przez infolinię,
- w aplikacji mobilnej,
- w oddziale lub u agenta.
Najsprawniej zwykle działa zgłoszenie online, bo od razu dodajesz zdjęcia i dokumenty.
3) Jakie dokumenty i informacje przygotować do zgłoszenia?
- oświadczenie sprawcy lub notatkę policyjną,
- zdjęcia uszkodzeń i miejsca zdarzenia,
- dane uczestników i pojazdów,
- numer konta do wypłaty (jeśli wybierasz kosztorys),
- informacje o tym, czy auto jest jezdne,
- preferowany tryb likwidacji: kosztorysowy lub warsztatowy (bezgotówkowy).
Wybór sposobu likwidacji szkody: kosztorys czy naprawa bezgotówkowa?
To jeden z kluczowych wyborów. Każda opcja ma plusy i minusy, a decyzja powinna zależeć od skali uszkodzeń, Twojego czasu oraz tego, czy chcesz sam organizować naprawę.
Wariant 1: Likwidacja kosztorysowa (wypłata na konto)
Ubezpieczyciel robi wycenę i wypłaca pieniądze, a Ty naprawiasz auto gdzie chcesz.
Zalety:
- szybciej dostajesz środki (często),
- masz elastyczność: wybierasz warsztat lub nie naprawiasz od razu,
- łatwiej kontrolować zakres naprawy.
Ryzyka:
- wycena bywa zaniżona (roboczogodziny, części, amortyzacja),
- jeśli w trakcie wyjdą ukryte szkody, trzeba robić dopłatę (rekalkulację).
Wariant 2: Likwidacja warsztatowa (bezgotówkowa)
Naprawiasz auto w warsztacie współpracującym lub wybranym przez Ciebie, a rozliczenie idzie między warsztatem a ubezpieczycielem.
Zalety:
- mniej formalności po Twojej stronie,
- często łatwiej „dowieźć” pełen zakres naprawy,
- auto może zostać naprawione zgodnie z technologią producenta.
Ryzyka:
- czasem dłuższy czas oczekiwania (akceptacje, oględziny),
- spory o stawki roboczogodziny i części,
- warto dopilnować jakości i gwarancji naprawy.
Oględziny i rzeczoznawca – jak się przygotować, żeby nie stracić
Oględziny to moment, w którym „zamraża się” zakres uszkodzeń. Jeśli coś nie zostanie ujęte, później możesz walczyć o dopisanie, ale to wydłuża proces.
Jak przygotować samochód do oględzin?
- nie myj agresywnie miejsca uszkodzeń, ale usuń brud utrudniający ocenę,
- zrób własną dokumentację zdjęciową jeszcze raz, w dobrym świetle,
- spisz objawy: ściąganie kierownicy, hałas, błędy na desce,
- wskaż możliwe szkody ukryte (np. po uderzeniu w zderzak: belka, absorbery, czujniki, chłodnice).
Na co uważać w kosztorysie?
Po otrzymaniu wyceny zwróć uwagę na:
- stawki za roboczogodzinę (czy są realne dla Twojego regionu w Polsce),
- rodzaj części: oryginalne (O), zamienniki (Q/P), części używane,
- potrącenia amortyzacyjne (w OC co do zasady nie powinny działać automatycznie),
- ujęcie lakierowania (cieniowanie, materiały),
- geometrię, kalibracje systemów ADAS (czujniki, kamery) – coraz częstszy koszt.
Auto zastępcze z OC sprawcy – kiedy Ci przysługuje i jak to załatwić
W polskich realiach to temat, który budzi dużo pytań. Jeśli Twój samochód nie nadaje się do użytku albo jest w naprawie, często przysługuje Ci samochód zastępczy finansowany z OC sprawcy.
Kiedy możesz żądać auta zastępczego?
- gdy auto jest unieruchomione po zdarzeniu,
- gdy trwa naprawa i nie masz możliwości korzystania z pojazdu,
- często także wtedy, gdy auto jest jezdne, ale uszkodzenia realnie uniemożliwiają normalne użytkowanie (zależnie od okoliczności).
Jak nie narazić się na spór z ubezpieczycielem?
- dobierz klasę auta zastępczego zbliżoną do uszkodzonego,
- ustal okres najmu racjonalnie: od zdarzenia/oddania do naprawy do odbioru,
- zbieraj dokumenty: umowę najmu, protokoły, faktury, potwierdzenie naprawy,
- jeśli ubezpieczyciel proponuje własną wypożyczalnię – porównaj warunki (limit dobowy, kaucja, podstawienie).
Holowanie i parking po kolizji – jak rozliczyć koszty
Po szkodzie często pojawiają się koszty dodatkowe: laweta, parking strzeżony, transport do warsztatu. Z OC sprawcy co do zasady możesz dochodzić celowych i ekonomicznie uzasadnionych wydatków.
Praktyczne zasady
- wybieraj rozsądne stawki (unikaj „premium” parkingu, jeśli nie ma powodu),
- proś o faktury/rachunki,
- zapisz, dlaczego holowanie było konieczne (auto nie jechało, ryzyko uszkodzeń).
Terminy w likwidacji szkody – ile to trwa i co robić, gdy ubezpieczyciel zwleka
W Polsce ubezpieczyciele mają określone ramy czasowe na wypłatę świadczenia. Jeśli proces się przeciąga, warto reagować formalnie.
Najczęstsze etapy i „wąskie gardła”
- rejestracja szkody i nadanie numeru,
- oględziny / przesłanie zdjęć,
- kosztorys i decyzja,
- dopłata po ujawnieniu szkód ukrytych,
- spór o części, stawki, czas naprawy, auto zastępcze.
Co pomaga przyspieszyć sprawę?
- komplet dokumentów od razu (oświadczenie/notatka, zdjęcia, dane),
- odpowiadanie na pisma i maile bez zwłoki,
- jasne żądania: naprawa bezgotówkowa / kosztorys / auto zastępcze,
- zachowanie porządku: wszystko zapisuj (daty, nazwiska konsultantów, treść ustaleń).
Zaniżone odszkodowanie – jak sprawdzić wycenę i kiedy składać odwołanie
Jednym z najczęstszych problemów jest zbyt niska wycena. Jeśli masz poczucie, że kwota nie pokrywa realnej naprawy, nie musisz się z tym godzić.
Najczęstsze powody zaniżenia
- zbyt niskie stawki roboczogodziny w Twoim regionie,
- tańsze zamienniki zamiast części o porównywalnej jakości,
- pominięte operacje technologiczne (np. demontaż elementów, kalibracje),
- brak cieniowania lub zaniżone koszty lakiernicze,
- nieujęte szkody ukryte.
Jak przygotować skuteczne odwołanie?
W odwołaniu (reklamacji) trzymaj się faktów i dowodów:
- załącz kosztorys z warsztatu lub niezależną kalkulację,
- wskaż konkretnie pozycje, z którymi się nie zgadzasz,
- dołącz zdjęcia i opis szkód,
- podaj numer szkody, daty, dane pojazdu,
- napisz, jakiej kwoty dopłaty żądasz i dlaczego.
Wskazówka: Jeżeli nie czujesz się pewnie, rozważ konsultację z rzeczoznawcą lub kancelarią odszkodowawczą. Czasem sama profesjonalna kalkulacja znacząco zwiększa dopłatę.
Szkoda całkowita – co to znaczy i jak się bronić, gdy wyliczenia są niekorzystne
Ubezpieczyciel może stwierdzić „szkodę całkowitą”, gdy naprawa jest nieopłacalna w stosunku do wartości auta (kryteria zależą m.in. od praktyki TU i rodzaju ubezpieczenia). Wtedy odszkodowanie to zwykle różnica między wartością pojazdu sprzed zdarzenia a wartością pozostałości.
Na co zwrócić uwagę?
- czy wartość auta sprzed szkody jest policzona rynkowo (wyposażenie, stan, przebieg),
- czy wycena pozostałości (wraku) nie jest sztucznie zawyżona,
- czy masz możliwość realnie sprzedać pozostałości za wskazaną kwotę.
Uszczerbek na zdrowiu i zadośćuczynienie – nie tylko naprawa samochodu
Kolizja może skończyć się nie tylko wgniecionym zderzakiem, ale też bólem kręgosłupa, urazem barku czy długą rehabilitacją. Wtedy wchodzą w grę roszczenia osobowe: zadośćuczynienie, zwrot kosztów leczenia, rehabilitacji, dojazdów, a czasem utraconych zarobków.
Co robić, jeśli czujesz ból po zdarzeniu?
- zgłoś się do lekarza (SOR/NPL/lekarz rodzinny) i zadbaj o dokumentację,
- zbieraj rachunki: leki, rehabilitacja, prywatne wizyty,
- notuj objawy i ograniczenia w życiu codziennym,
- nie bagatelizuj urazów – część objawów pojawia się po kilku godzinach lub dniach.
Najczęstsze błędy po kolizji, przez które tracisz czas lub pieniądze
Jeśli Twoim celem jest szybka wypłata, unikaj schematycznych potknięć:
- brak zdjęć i brak szkicu sytuacyjnego,
- niepełne dane sprawcy lub brak numeru polisy,
- ustne ustalenia bez oświadczenia („dogadamy się”),
- naprawa auta przed oględzinami bez uzgodnienia (ryzyko sporu o zakres szkody),
- niezgłaszanie szkód ukrytych na czas,
- brak faktur za holowanie/najem auta zastępczego.
Checklista: szkoda komunikacyjna krok po kroku (do zapisania)
Poniżej skrócony plan działania – przydaje się, gdy emocje biorą górę. To praktyczna odpowiedź na pytanie: szkoda komunikacyjna co robić, w formie listy.
- Zabezpiecz miejsce (awaryjne, trójkąt, kamizelka) i sprawdź, czy są ranni.
- Jeśli trzeba – wezwij 112 i policję.
- Zrób zdjęcia sceny, uszkodzeń, tablic, znaków i otoczenia.
- Zbierz dane sprawcy i polisy OC; spisz dane świadków.
- Spisz oświadczenie sprawcy z przyznaniem winy lub poczekaj na notatkę policyjną.
- Zgłoś szkodę do ubezpieczyciela sprawcy (najlepiej online) i dołącz dokumenty.
- Wybierz tryb likwidacji: kosztorys albo bezgotówkowo.
- Dopilnuj oględzin i sprawdź kosztorys (stawki, części, operacje).
- Jeśli auto stoi – ogarnij holowanie/parking oraz auto zastępcze (zbieraj faktury).
- Gdy wycena jest zaniżona – złóż odwołanie z dowodami i kalkulacją.
FAQ – szybkie odpowiedzi na popularne pytania po stłuczce
Czy zawsze muszę wzywać policję?
Nie. Przy typowej kolizji bez rannych, z jasną winą i kompletem danych, zwykle wystarczy oświadczenie. Policja jest wskazana, gdy są spory, podejrzenie alkoholu lub brak dokumentów.
Czy mogę zgłosić szkodę, jeśli nie mam oświadczenia?
Tak, ale będzie trudniej i dłużej. Wtedy pomagają: notatka policyjna, monitoring, świadkowie, zdjęcia. Bez dowodów ubezpieczyciel może prowadzić postępowanie wyjaśniające.
Czy mogę naprawić auto od razu?
Najlepiej poczekać na oględziny albo uzgodnić z ubezpieczycielem ścieżkę zdjęciową/zdalną. Jeśli naprawisz auto bez dokumentacji, możesz mieć problem z udowodnieniem zakresu szkody.
Co z utratą wartości auta po naprawie?
W niektórych przypadkach da się dochodzić roszczenia z tytułu utraty wartości handlowej (zwłaszcza przy autach stosunkowo nowych i bez wcześniejszych napraw). Wymaga to jednak wyliczenia i argumentacji.
Podsumowanie: jak działać mądrze, żeby pieniądze przyszły szybko
Po kolizji liczy się spokój i proces: zabezpieczenie miejsca, dobra dokumentacja, prawidłowe oświadczenie lub policja, szybkie zgłoszenie oraz dopilnowanie kosztorysu i kosztów dodatkowych. Gdy trzymasz się kroków opisanych w poradniku, minimalizujesz ryzyko przeciągających się wyjaśnień i zwiększasz szanse na pełną wypłatę. Jeśli po drodze pojawi się zaniżenie – reaguj odwołaniem opartym na dowodach i realnych kalkulacjach.
Zobacz również
Jak wycisnąć więcej z parku maszynowego? Sprawdzone sposoby na wyższą efektywność produkcji
W wielu polskich zakładach produkcyjnych park maszynowy jest „sercem” biznesu…
Dom na płycie czy bez piwnicy? Praktyczny przewodnik budowy bez podpiwniczenia
Budowa domu bez piwnicy to dziś w Polsce jeden z…
Ile naprawdę kosztuje transport palet? Przewodnik po cenach i sposobach na oszczędności
Ile kosztuje transport palet w Polsce i dlaczego ta sama…
Jak wybrać firmę transportową bez stresu? Praktyczny przewodnik krok po kroku
Wybór przewoźnika bywa stresujący: terminy gonią, w grę wchodzą pieniądze,…
Fabryka przyszłości: jak wygląda nowoczesny zakład produkcyjny od środka?
Jeszcze kilkanaście lat temu „zwiedzanie fabryki” kojarzyło się z hałasem,…
Jak bezpiecznie przewozić szkło? Sprawdzone zabezpieczenia, które ratują przesyłkę
Szkło jest piękne, praktyczne i… bezlitosne w transporcie. Wystarczy jeden…
Ściany działowe w praktyce: poznaj najpopularniejsze rodzaje i wybierz najlepszy do swojego wnętrza
Planujesz remont, wykończenie mieszkania od dewelopera albo chcesz lepiej wykorzystać…
Budżet firmowy od zera: jak go stworzyć, żeby naprawdę trzymał się liczb
Budżet w firmie bywa traktowany jak obowiązek „dla księgowości” albo…
Logistyka pod lupą: jak audyt procesów w firmie może obniżyć koszty i przyspieszyć dostawy
Rosnące koszty paliwa, presja na dostawy „na wczoraj”, problemy z…