1. Co zrobić od razu po szkodzie, żeby późniejsza naprawa przebiegła bez problemów?
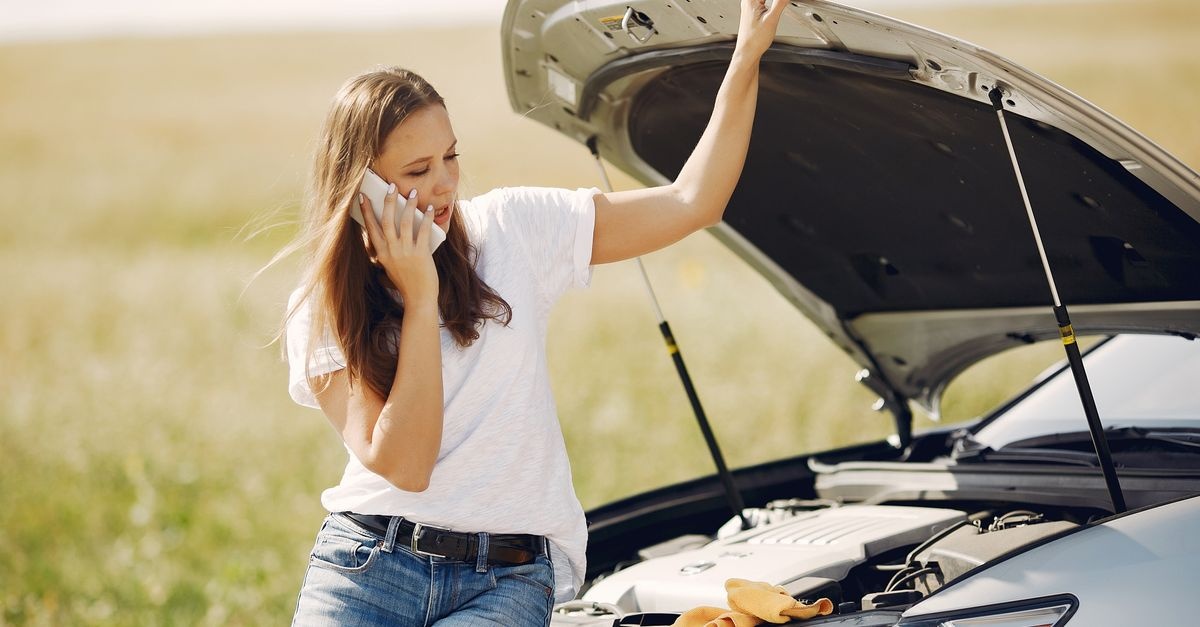
To, co zrobisz w pierwszych minutach po zdarzeniu, często decyduje o tym, czy likwidacja szkody pójdzie gładko, czy zamieni się w długą wymianę pism z ubezpieczycielem. Niezależnie od tego, czy to drobna obcierka na parkingu, czy poważniejsza kolizja, trzymaj się prostego planu: bezpieczeństwo, dokumentacja, formalności.
Bezpieczeństwo i zabezpieczenie miejsca zdarzenia
- Zatrzymaj pojazd w bezpiecznym miejscu (jeśli to możliwe) i włącz światła awaryjne.
- Załóż kamizelkę odblaskową i ustaw trójkąt ostrzegawczy.
- Jeżeli są poszkodowani – wezwij służby (112) i udziel pierwszej pomocy w zakresie swoich możliwości.
Dokumentacja: zdjęcia, dane, notatki
W Polsce ubezpieczyciele coraz częściej opierają wstępną ocenę na zdjęciach przesłanych online. Zrób więc serię fotografii, które pokażą kontekst i szczegóły:
- ujęcia ogólne miejsca zdarzenia i ustawienia pojazdów,
- tablice rejestracyjne obu aut,
- uszkodzenia z bliska (kilka kątów) i z dalszej perspektywy,
- ślady na jezdni, elementy infrastruktury, znaki,
- jeśli jest monitoring (sklep, stacja, osiedle) – zanotuj dokładne miejsce i poproś o zabezpieczenie nagrania.
Oświadczenie sprawcy czy policja?
Najczęstszy dylemat po kolizji: spisać oświadczenie czy wzywać policję. W praktyce:
- Oświadczenie sprawcy wystarcza, gdy nie ma wątpliwości co do winy, nie ma poszkodowanych, a sprawca jest trzeźwy i ma ważne OC.
- Policję warto wezwać, gdy są spory co do przebiegu zdarzenia, podejrzenie nietrzeźwości, brak dokumentów/OC, uszkodzenie mienia publicznego lub są osoby ranne.
W oświadczeniu powinny znaleźć się m.in.: dane kierowców i pojazdów, numer polisy OC sprawcy, opis zdarzenia, szkic sytuacyjny, podpisy oraz – jeśli są – dane świadków.
2. Jaka polisa pokryje naprawę: OC sprawcy czy Twoje AC?
To kluczowe, bo od tego zależy sposób rozliczenia i Twoje możliwości. Po szkodzie komunikacyjnej masz zwykle dwa scenariusze.
Naprawa z OC sprawcy (likwidacja szkody z cudzej polisy)
Jeśli ktoś spowodował kolizję, standardem jest rozliczenie z jego OC. Wtedy to ubezpieczyciel sprawcy ma pokryć koszty przywrócenia auta do stanu sprzed szkody. Tę ścieżkę wybiera większość kierowców, bo nie obciąża Twojej historii w AC.
Naprawa z własnego AC
AC przydaje się, gdy:
- to Ty jesteś sprawcą zdarzenia,
- sprawca uciekł i nie da się go ustalić,
- szkoda powstała np. na skutek działania żywiołów, wandalizmu lub szkody parkingowej (zależnie od warunków AC),
- zależy Ci na szybszym procesie w warsztacie partnerskim (często AC ma dopracowane procedury).
Pamiętaj: w AC znaczenie mają OWU (ogólne warunki ubezpieczenia), udział własny, amortyzacja części, wariant serwisowy/kosztorysowy oraz ewentualna utrata zniżek.
3. Dwie ścieżki rozliczenia szkody: kosztorys czy serwis?
W polskich realiach spotkasz się najczęściej z dwiema metodami rozliczenia. Obie mogą być dobre – ale w innych sytuacjach.
Wariant kosztorysowy (wypłata na konto)
Ubezpieczyciel sporządza kosztorys naprawy i wypłaca pieniądze. Ty decydujesz, gdzie i za ile naprawisz auto (albo czy naprawisz w ogóle). Ten wariant bywa kuszący, ale ma ryzyko: kosztorys może nie uwzględniać wszystkich uszkodzeń albo przyjmować stawki roboczogodziny niższe niż realne w Twoim regionie.
Dla kogo? Dla osób, które znają rynek warsztatów, potrafią kontrolować koszty i chcą mieć większą swobodę.
Wariant serwisowy (bezgotówkowy)
Auto trafia do warsztatu, a rozliczenie odbywa się bezpośrednio między serwisem a ubezpieczycielem. To podejście zwykle minimalizuje stres i ryzyko niedoszacowania – pod warunkiem, że warsztat dobrze prowadzi proces i komunikuje się z likwidatorem.
Dla kogo? Dla osób, które chcą załatwić sprawę możliwie szybko, bez wykładania pieniędzy (często) i bez walki o każdą pozycję w kosztorysie.
4. Jak wybrać warsztat po szkodzie, żeby nie utknąć na tygodnie?
Dobry warsztat to nie tylko jakość lakieru czy spasowanie zderzaka. W przypadku likwidacji szkody liczy się też organizacja, kontakt z ubezpieczycielem i umiejętność „domykania” formalności. W Polsce dostępne są zarówno sieci partnerskie ubezpieczycieli, jak i niezależne serwisy.
Warsztat partnerski vs niezależny – różnice w praktyce
- Partnerski: często szybsza ścieżka akceptacji naprawy i stałe procedury; bywa, że masz auto zastępcze „z automatu”. Minusem może być mniejsza elastyczność w doborze części (zależnie od umów).
- Niezależny: większa swoboda, czasem wyższy standard obsługi, możliwość naprawy „pod Ciebie”. Wymaga jednak dobrego warsztatu, który umie rozmawiać z ubezpieczycielem i przygotować dokumenty.
Lista kontrolna: na co zwrócić uwagę
- Czy warsztat oferuje rozliczenie bezgotówkowe i ma doświadczenie w prowadzeniu szkód?
- Jakie są realne terminy: przyjęcie auta, oględziny, zamówienie części, lakiernia?
- Czy dostaniesz gwarancję na naprawę i lakier?
- Czy warsztat pomaga w organizacji auta zastępczego i holowania?
- Jak rozwiązuje spory kosztorysowe (dopłaty, odwołania, suplementy)?
5. Jak działa naprawa z ubezpieczenia w praktyce – krok po kroku
Choć każdy ubezpieczyciel ma własne formularze i aplikacje, schemat postępowania jest podobny. Poniżej proces, który najczęściej spotkasz przy likwidacji szkody w Polsce.
Krok 1: Zgłoszenie szkody
Zgłoszenia dokonasz przez telefon, formularz online lub aplikację. Przygotuj:
- dane pojazdu i kierowcy,
- datę, miejsce, opis zdarzenia,
- dane polisy (Twojej lub sprawcy),
- zdjęcia uszkodzeń oraz oświadczenie/potwierdzenie policyjne.
Krok 2: Oględziny i dokumentacja uszkodzeń
Oględziny mogą odbyć się stacjonarnie, zdalnie (zdjęcia/wideo) lub w warsztacie. Ważne: jeśli podejrzewasz uszkodzenia ukryte (np. pod zderzakiem), nie naciskaj na „szybkie zamknięcie” sprawy bez rzetelnej weryfikacji.
Krok 3: Kosztorys, akceptacja i zamówienie części
Na tym etapie pojawiają się różnice: w rozliczeniu kosztorysowym dostajesz wycenę i pieniądze; w bezgotówkowym warsztat uzgadnia zakres naprawy z ubezpieczycielem. Jeśli w trakcie rozbiórki wyjdą kolejne uszkodzenia, tworzy się tzw. suplement do kosztorysu.
Krok 4: Naprawa i kontrola jakości
Po naprawie sprawdź:
- spasowanie elementów (szczeliny, linie),
- różnice w odcieniu lakieru w świetle dziennym,
- działanie czujników parkowania, kamer, świateł,
- geometrię i prowadzenie auta (jeśli była szkoda zawieszenia),
- czy w dokumentach są wyszczególnione wykonane prace i użyte części.
Krok 5: Odbiór auta i rozliczenie
W bezgotówkowej ścieżce zwykle podpisujesz dokumenty odbioru, a płatność idzie między firmami. W kosztorysowej – rozliczasz się z warsztatem samodzielnie. Niezależnie od wariantu poproś o fakturę/rachunek, protokół odbioru oraz gwarancję.
6. Auto zastępcze po kolizji – kiedy przysługuje i jak to ugryźć?
W Polsce temat auta zastępczego bywa źródłem nieporozumień, bo ubezpieczyciele potrafią kwestionować czas najmu lub klasę pojazdu. W uproszczeniu: jeśli korzystasz z likwidacji z OC sprawcy, możesz domagać się zwrotu kosztów najmu pojazdu zastępczego za uzasadniony okres naprawy (a czasem także oczekiwania na oględziny czy części).
Najważniejsze zasady, które warto znać
- Najem powinien odpowiadać realnym potrzebom: klasa auta zbliżona do uszkodzonego.
- Okres najmu musi być racjonalny: od momentu, gdy nie możesz korzystać z auta, do zakończenia naprawy/odbioru.
- Zachowuj umowę najmu i dokumenty potwierdzające czas naprawy (zlecenie, protokoły, korespondencję).
W przypadku AC zasady zależą od pakietu i OWU – czasem auto zastępcze jest dodatkiem na określoną liczbę dni.
7. Jak uniknąć zaniżenia odszkodowania? Najczęstsze „pułapki” w kosztorysach
Jeżeli wybierasz rozliczenie kosztorysowe, musisz szczególnie uważać. Zaniżenia nie zawsze wynikają ze „złej woli” – czasem to automatyczne założenia systemów kosztorysowych. Najczęstsze punkty sporne:
- Stawka roboczogodziny przyjęta na poziomie niższym niż rynkowy w Twoim mieście/województwie.
- Potrącenia amortyzacyjne (zwłaszcza w AC) lub próby narzucenia tańszych zamienników.
- Niepełny zakres naprawy – brak czynności technologicznych, brak materiałów lakierniczych, pominięte elementy montażowe.
- Uszkodzenia ukryte – bez rozbiórki nie da się ich zobaczyć, więc kosztorys startowy bywa zbyt niski.
Co możesz zrobić, gdy wycena jest za niska?
- Poproś o szczegółowy kosztorys (pozycje, stawki, części) i porównaj z realną wyceną warsztatu.
- Złóż odwołanie – rzeczowo, na podstawie faktów, zdjęć i kalkulacji.
- Jeśli naprawiasz w warsztacie, poproś o przygotowanie kalkulacji naprawy i uzupełnienie braków w kosztorysie.
- Dopilnuj, by wykonano ponowne oględziny po rozbiórce, jeśli wyszły nowe uszkodzenia.
8. Części oryginalne, OEM, zamienniki – co ma znaczenie przy rozliczeniu?
Wycena naprawy zależy m.in. od rodzaju części. W Polsce spotkasz trzy popularne kategorie:
- Oryginalne (OE/OEM w rozumieniu producenta auta) – zwykle najdroższe, ale przewidywalne pod względem dopasowania.
- OEM (producent dostarcza na pierwszy montaż, ale część bywa sprzedawana poza ASO) – często tańsza alternatywa.
- Zamienniki – od bardzo dobrych po problematyczne; różnice w spasowaniu mogą zwiększać koszty robocizny.
W likwidacji z OC sprawcy istotą jest przywrócenie stanu sprzed szkody. W praktyce spory dotyczą tego, czy w danym aucie „należą się” części oryginalne, czy wystarczą zamienniki. Dużo zależy od historii pojazdu (wcześniejsze naprawy), wieku i dostępności części.
9. Szkoda całkowita – kiedy ubezpieczyciel może ją orzec i co wtedy z naprawą?
Nie każdą szkodę da się sensownie naprawić w ramach kalkulacji ubezpieczyciela. Jeśli koszty naprawy są bardzo wysokie w stosunku do wartości auta, może pojawić się szkoda całkowita. Wtedy rozliczenie polega na wypłacie różnicy między wartością pojazdu sprzed szkody a wartością pozostałości (wraku).
Co warto sprawdzić przy szkodzie całkowitej?
- Jak ubezpieczyciel wycenił wartość auta sprzed szkody (wyposażenie, przebieg, stan, historia)?
- Jak określono wartość pozostałości – i czy masz możliwość sprzedać wrak na podobnym poziomie.
- Czy w Twoim przypadku realna naprawa nie jest jednak opłacalna (czasem prywatnie da się naprawić taniej niż w kosztorysie).
10. Dokumenty i dowody, które ułatwiają rozliczenie kosztów z polisy
Im lepiej udokumentujesz sprawę, tym mniejsze ryzyko sporów. Zbieraj i przechowuj:
- oświadczenie sprawcy lub notatkę policyjną,
- zdjęcia z miejsca zdarzenia i uszkodzeń,
- korespondencję z ubezpieczycielem (maile, SMS, numery zgłoszeń),
- kosztorysy, faktury, protokoły oględzin,
- umowę i faktury za auto zastępcze (jeśli dotyczy),
- potwierdzenia holowania/parkowania (jeśli było konieczne).
W praktyce to właśnie dokumenty „domykają” temat, gdy trzeba wykazać zasadność dopłaty lub dłuższego okresu najmu auta zastępczego.
11. Rozliczenie kosztów: jak liczyć, co porównywać i kiedy składać reklamację?
Rozliczanie kosztów z polisy może wyglądać prosto, ale warto przyjąć podejście „kontrolne”. Nawet jeśli wybierasz bezgotówkowo, dobrze rozumieć, co zostało zaakceptowane.
Co porównać w kosztorysie?
- Zakres prac: czy uwzględnia demontaż/montaż, lakierowanie, cieniowanie, geometrie, kalibracje ADAS (kamery, radary)?
- Stawki: roboczogodzina blacharska i lakiernicza vs realia w Twojej okolicy (np. duże miasta zwykle drożej).
- Materiały: lakiery, podkłady, elementy jednorazowe (spinki, klipsy).
- Rodzaj części: nowe/oryginalne/zamienniki/regenerowane.
Kiedy i jak reagować?
- Gdy brakuje elementów lub czynności – poproś o korektę albo przygotuj odwołanie.
- Gdy naprawa ujawnia dodatkowe uszkodzenia – dopilnuj suplementu.
- Gdy ubezpieczyciel odmawia części roszczeń – złóż reklamację z uzasadnieniem i dowodami.
Przy bardziej skomplikowanych sprawach pomocna bywa niezależna kalkulacja rzeczoznawcy lub wsparcie kancelarii odszkodowawczej (zawsze sprawdzaj warunki współpracy i koszty).
12. Naprawa a gwarancja, leasing i auta firmowe – o czym pamiętać w Polsce?
Jeśli jeździsz autem w leasingu lub w wynajmie długoterminowym, mogą obowiązywać dodatkowe procedury (np. konieczność naprawy w serwisie wskazanym przez leasingodawcę lub autoryzowanej sieci). Przy autach na gwarancji producenta warto upewnić się, czy naprawa poza ASO nie wpłynie na warunki gwarancji w obszarze naprawianych elementów – to zależy od rodzaju naprawy i zastosowanych części.
- W leasingu: sprawdź w umowie, kto zgłasza szkodę i kto akceptuje kosztorys.
- W firmie: zbierz dokumenty księgowe (faktury), bo mogą być potrzebne do rozliczeń.
- Przy nowych autach: zapytaj o procedury kalibracji systemów bezpieczeństwa po naprawie.
13. Najczęstsze błędy kierowców po kolizji – i jak ich uniknąć
- Zbyt mało zdjęć lub brak zdjęć z miejsca zdarzenia – utrudnia ocenę odpowiedzialności i zakresu szkody.
- Pochopne podpisanie dokumentów bez sprawdzenia zapisów (np. zgody na rozliczenie w określonym wariancie).
- Naprawa przed oględzinami bez uzgodnienia – może komplikować wypłatę.
- Brak dopilnowania uszkodzeń ukrytych – a potem spór o dopłatę.
- Nieczytanie OWU w AC – szczególnie przy udziale własnym i częściach.
14. Praktyczna checklista: jak przejść przez proces szybko i bez zbędnych nerwów
Poniżej gotowa lista kroków, którą możesz zapisać i odhaczać.
- Na miejscu zdarzenia: bezpieczeństwo, zdjęcia, oświadczenie lub policja, dane świadków.
- W 24–48 godzin: zgłoszenie szkody, dosłanie zdjęć, wybór wariantu rozliczenia.
- Przed naprawą: oględziny, ustalenie warsztatu, pytanie o auto zastępcze, holowanie.
- W trakcie naprawy: kontakt z warsztatem, dopilnowanie suplementu przy uszkodzeniach ukrytych.
- Po naprawie: odbiór z kontrolą jakości, dokumenty, gwarancja, rozliczenie kosztów.
15. Podsumowanie: jak podejść do tematu, żeby naprawa i rozliczenie były „bezpieczne”
Sprawna naprawa auta po szkodzie to wypadkowa trzech rzeczy: dobrej dokumentacji, dobrego warsztatu i świadomego wyboru ścieżki rozliczenia. Jeśli zależy Ci na czasie i przewidywalności, często najlepiej sprawdza się model bezgotówkowy w sprawdzonym serwisie. Gdy chcesz mieć pełną kontrolę nad budżetem, wariant kosztorysowy może się opłacić – ale wymaga czujności i porównania wyceny z realnymi cenami.
Niezależnie od wybranego wariantu, pamiętaj: im lepiej przygotujesz się formalnie (zdjęcia, oświadczenie, dokumenty), tym łatwiej dopiąć naprawę i rozliczyć koszty z polisy bez dopłat i przeciągania sprawy w nieskończoność.
Zobacz również
Twój pierwszy biznes od zera: prosty przewodnik dla początkujących, jak zacząć i nie zrezygnować
Start własnej firmy potrafi brzmieć jak skok na głęboką wodę:…
Budowa domu bez stresu: lista dokumentów, które musisz przygotować krok po kroku
Budowa domu potrafi ekscytować, ale równie łatwo może przytłoczyć liczbą…
Hydroizolacja fundamentów krok po kroku: najważniejsze zasady, które chronią dom przed wilgocią
Wilgoć w fundamentach potrafi latami niszczyć dom „od dołu”: powoduje…
Oddaj kontrolę, zyskaj czas: jak mądrze delegować zadania w firmie i zwiększyć efektywność zespołu
Masz wrażenie, że doba w firmie jest za krótka, a…
Biznesplan, który działa: 10 kluczowych elementów, bez których nie ruszysz z miejsca
Biznesplan to nie szkolny dokument „do szuflady”, tylko narzędzie, które…
Jak bezpiecznie i sprawnie przewozić wielkogabarytowe ładunki? Praktyczny przewodnik dla firm
Wielkogabarytowe i ponadnormatywne ładunki to jedne z najbardziej wymagających zleceń…
Jaki beton wybrać pod fundamenty? Praktyczny przewodnik, który oszczędzi Ci nerwów i kosztów
Fundament to element domu, którego nie da się „poprawić” bez…
Od chaosu do wydajności: jak usprawnić organizację produkcji w nowoczesnym przemyśle
W wielu polskich zakładach produkcyjnych „chaos” nie wynika ze złej…
Dom, lokal, biuro? Jak legalnie zmienić przeznaczenie nieruchomości i uniknąć kosztownych błędów
Czy w mieszkaniu można legalnie otworzyć gabinet, a w domu…