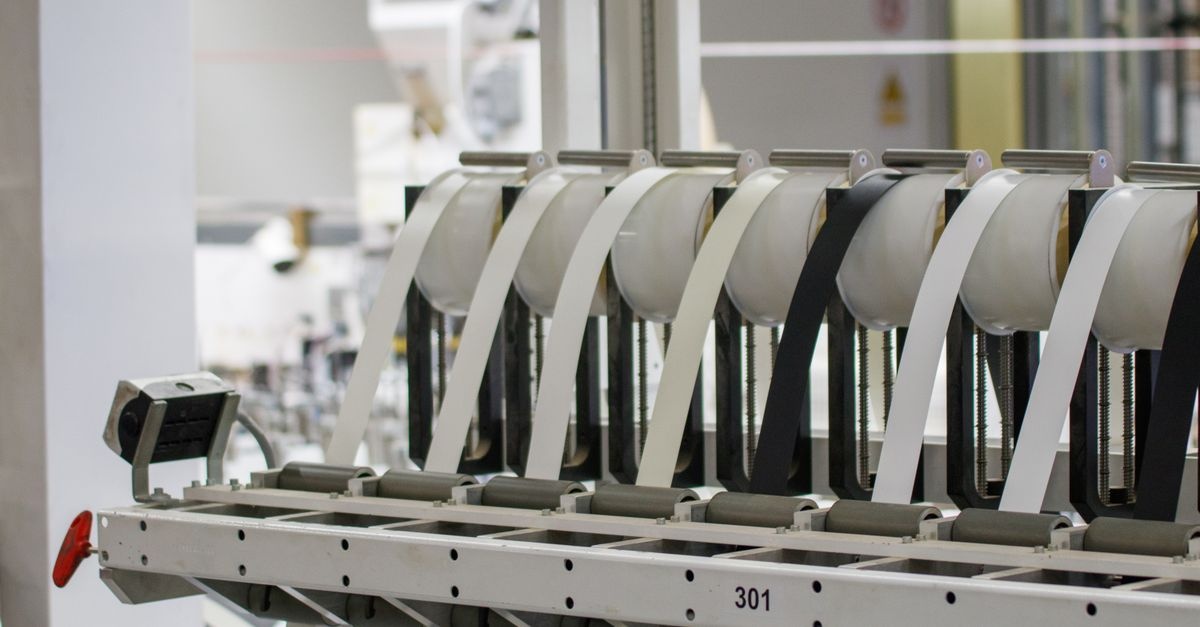
Dlaczego dziś „nowoczesna produkcja” nie musi oznaczać dużych inwestycji?
Jeszcze kilka lat temu unowocześnienie produkcji kojarzyło się z prostym scenariuszem: firma kupuje maszyny za gotówkę albo finansuje je kredytem, a potem przez lata „odrabia” wydatek w kosztach i amortyzacji. Dziś, w warunkach konkurencji międzynarodowej, krótszych serii, większej personalizacji i rosnących kosztów pracy, liczy się coś innego: szybkość wdrożenia oraz elastyczność.
W Polsce szczególnie istotne są:
- presja na płynność (m.in. przez dłuższe terminy płatności w łańcuchach dostaw),
- chęć ograniczenia ryzyka przy zakupie technologii, która może się zestarzeć szybciej niż zakładano,
- potrzeba utrzymania zdolności kredytowej na inne cele (np. surowce, rozbudowę hali, magazyn),
- dynamiczne zmiany zamówień – raz potrzeba większej wydajności, innym razem większej elastyczności.
W tym kontekście finansowanie zewnętrzne (w tym leasing) bywa skuteczniejszą drogą do modernizacji niż jednorazowa inwestycja. Kluczem jest jednak uporządkowany proces: od diagnozy potrzeb, przez dobór narzędzia finansowego, aż po negocjacje umowy i wdrożenie maszyn na produkcji.
Krok 1: Zdefiniuj potrzeby produkcyjne i policz „wąskie gardła”
Zanim zaczniesz porównywać oferty finansowania, zatrzymaj się na najważniejszym: po co dokładnie potrzebujesz maszyn i jaką wartość mają wnieść do procesu. Dobrze przygotowana analiza ogranicza ryzyko nietrafionego zakupu i ułatwia rozmowę z finansującym.
Mapa procesu i wąskie gardła
W wielu firmach problem nie polega na braku maszyn, tylko na niewłaściwym dopasowaniu wydajności poszczególnych etapów. W praktyce warto:
- rozpisać proces w układzie kroków (od przyjęcia materiału po kontrolę jakości i pakowanie),
- zmierzyć czasy cykli oraz przezbrojeń,
- zidentyfikować miejsca generujące przestoje, braki, reklamacje,
- określić, czy problemem jest wydajność, powtarzalność, czy jakość.
Efekt: lista priorytetów zakupowych (np. centrum CNC, robot paletyzujący, prasa krawędziowa, wtryskarka, laser fiber, linia pakująca) wraz z uzasadnieniem biznesowym.
Parametry techniczne, które mają znaczenie dla finansowania
Instytucja finansująca często ocenia nie tylko Twoją firmę, ale i sam przedmiot finansowania. Warto przygotować:
- specyfikację (model, rok, konfiguracja, opcje),
- wartość netto/brutto i warunki dostawy,
- przewidywaną żywotność i serwis (np. gwarancja, umowa serwisowa),
- rynek wtórny (czy maszyna ma dobrą odsprzedaż).
Krok 2: Ustal budżet i policz całkowity koszt posiadania (TCO)
Najczęstszy błąd: porównywanie wyłącznie raty lub ceny zakupu. Tymczasem w produkcji liczy się TCO (Total Cost of Ownership), czyli pełny koszt użytkowania w danym horyzoncie.
Uwzględnij:
- koszt energii i mediów,
- narzędzia/oprzyrządowanie,
- serwis, części, przeglądy,
- szkolenia operatorów,
- koszt przestojów (np. brak części, brak serwisu),
- koszt finansowania (odsetki, prowizje, opłaty),
- ubezpieczenie.
Dopiero na tej podstawie ustalisz, czy bardziej opłaca się maszyna nowa, używana, demonstracyjna, czy może rozwiązanie krótkoterminowe (np. najem). W polskich realiach często wygrywa model, który zapewnia szybki start i przewidywalne koszty miesięczne.
Krok 3: Poznaj dostępne sposoby finansowania parku maszynowego
Rynek oferuje kilka dróg. Wybór zależy od tego, czy priorytetem jest minimalny wkład własny, optymalizacja podatkowa, szybkość decyzji, czy elastyczność wymiany sprzętu.
Zakup za gotówkę
Prosty i „czysty” model, ale wiąże kapitał. W praktyce może ograniczać zdolność do finansowania zapasów, zatrudnienia czy marketingu. Ma sens, gdy firma ma nadwyżki i chce minimalizować koszty finansowe.
Kredyt inwestycyjny
Popularny w bankach, szczególnie przy większych kwotach. Zwykle wymaga bardziej rozbudowanej analizy, zabezpieczeń i bywa wolniejszy niż leasing. Zaletą może być możliwość finansowania również kosztów towarzyszących (np. montażu, adaptacji hali), zależnie od banku i konstrukcji umowy.
Leasing (operacyjny i finansowy)
To jedna z najczęściej wybieranych metod, gdy celem jest szybkie uruchomienie maszyn i zachowanie płynności. Leasing maszyn przemysłowych umożliwia rozłożenie kosztu w czasie i dopasowanie harmonogramu do sezonowości produkcji.
Najczęściej spotkasz:
- leasing operacyjny – raty są kosztem uzyskania przychodu, a VAT zwykle rozlicza się w ratach (w zależności od konstrukcji),
- leasing finansowy – środek trwały trafia do majątku korzystającego, a VAT często płacony jest z góry.
Wybór zależy od Twojej sytuacji podatkowej, planu amortyzacji oraz tego, jak chcesz rozliczać VAT i koszty.
Pożyczka leasingowa
Rozwiązanie „pomiędzy” kredytem a leasingiem, popularne m.in. przy finansowaniu maszyn, gdzie firma chce zostać właścicielem od początku, ale zależy jej na uproszczonej procedurze i elastycznych warunkach.
Najem długoterminowy / wynajem
W niektórych branżach (np. logistyka, pakowanie, urządzenia pomocnicze) wynajem bywa wygodny, bo obejmuje serwis i pozwala szybko wymieniać sprzęt. Minusem bywa wyższy koszt całkowity przy długim horyzoncie.
Dotacje i instrumenty publiczne (uzupełnienie, nie zawsze fundament)
W Polsce część firm korzysta z dotacji UE, programów regionalnych czy ulg (np. ulga B+R). W praktyce dotacje mogą wspierać inwestycję, ale rzadko są najszybszą drogą do natychmiastowej modernizacji. Często lepiej traktować je jako „dopłatę” do dobrze zaplanowanego projektu niż jako jedyny plan.
Krok 4: Kiedy leasing jest najlepszym wyborem – a kiedy nie?
Leasing jest świetnym narzędziem, ale nie zawsze optymalnym. Warto podejść do niego pragmatycznie.
Sytuacje, w których leasing zwykle działa bardzo dobrze
- Potrzebujesz szybkiej decyzji i krótszej ścieżki formalnej niż w banku.
- Chcesz ograniczyć wkład własny i nie zamrażać gotówki.
- Inwestujesz w sprzęt o stabilnej wartości i przewidywalnym rynku wtórnym (np. CNC, obrabiarki, wózki, prasy, lasery – zależnie od klasy i producenta).
- Zależy Ci na przewidywalnych kosztach miesięcznych i prostym rozliczeniu.
- Planujesz cykliczną wymianę parku maszynowego co kilka lat.
Kiedy warto rozważyć alternatywy
- Gdy maszyna jest nietypowa lub trudna do odsprzedaży (finansujący może wymagać wyższego wkładu lub dodatkowych zabezpieczeń).
- Gdy planujesz bardzo długi okres użytkowania i najniższy koszt całkowity jest kluczowy – wtedy kredyt lub zakup gotówkowy może wygrać.
- Gdy Twoja firma ma nieregularne przepływy, a finansujący nie zgadza się na sezonowość rat.
Krok 5: Przygotuj firmę do finansowania – dokumenty i dane, które przyspieszają decyzję
W Polsce procedury różnią się w zależności od instytucji, kwoty i historii firmy, ale pewien zestaw danych powtarza się niemal zawsze. Dobre przygotowanie potrafi skrócić proces z tygodni do dni.
Co zwykle będzie potrzebne?
- dane rejestrowe (NIP, REGON, KRS/CEIDG),
- sprawozdania finansowe lub PIT/CIT (w zależności od formy prawnej),
- zestawienie obrotów / KPiR (dla JDG),
- informacje o kontraktach i odbiorcach (czasem),
- oferta/faktura pro forma od dostawcy maszyny,
- informacje o zabezpieczeniach i dotychczasowych zobowiązaniach.
Wskazówka praktyczna: przygotuj „mini biznes case”
Nawet krótka, rzeczowa notatka pomaga: co kupujesz, dlaczego, jaki będzie efekt (wydajność, redukcja braków, nowe produkty), jak to wpłynie na przychody lub koszty. Dla produkcji liczą się konkrety: wzrost OEE, skrócenie czasu przezbrojeń, mniejsza liczba reklamacji.
Krok 6: Wybierz dostawcę maszyny i zadbaj o elementy, które wpływają na warunki finansowania
Finansowanie i zakup maszyny to naczynia połączone. Warunki dostawy, serwisu i gwarancji mogą realnie wpływać na decyzję i cenę finansowania.
Nowa czy używana?
Maszyny używane są popularne w Polsce ze względu na cenę i dostępność. Z punktu widzenia finansowania ważne są:
- rok produkcji i stan techniczny,
- udokumentowany serwis,
- wycena i możliwość ubezpieczenia,
- źródło pochodzenia (renomowany dealer vs. niepewny import).
Przy używanych urządzeniach finansujący może wymagać inspekcji, wyższego wkładu lub krótszego okresu umowy.
Harmonogram dostawy i uruchomienia
W produkcji często liczy się termin: jeśli maszyna ma przyjść za 4–6 miesięcy, upewnij się, jak wygląda wypłata środków i kiedy startują raty. Część ofert pozwala dopasować start spłaty do odbioru technicznego, ale trzeba to ustalić wcześniej.
Krok 7: Porównaj oferty – na co patrzeć poza ratą?
Rata jest ważna, ale równie ważne są zapisy, które mogą zaskoczyć po podpisaniu. Dobre porównanie ofert powinno obejmować co najmniej:
- opłatę wstępną (wkład własny) i możliwość jej negocjacji,
- okres finansowania i wartość wykupu,
- sumę opłat i RRSO/efektywny koszt (jeśli podawany),
- koszty dodatkowe: prowizje, opłaty administracyjne, monitoring,
- warunki ubezpieczenia (czy możesz wybrać własnego ubezpieczyciela),
- możliwość wcześniejszej spłaty i jej koszt,
- sezonowość rat (jeśli Twoja branża ma pik wiosna/lato lub jesień),
- wymogi serwisowe i ograniczenia eksploatacyjne.
Pułapka „najniższej raty”
Najniższa rata może wynikać z wysokiego wykupu albo dodatkowych opłat ukrytych w tabeli. Dlatego zawsze poproś o pełną symulację i zestawienie: opłata wstępna + raty + wykup + ubezpieczenie + opłaty.
Krok 8: Negocjuj warunki umowy – elementy, które realnie da się poprawić
Wbrew obiegowej opinii, warunki finansowania maszyn da się często dopasować. Oto obszary, gdzie negocjacje mają sens:
- wkład własny – czasem można go obniżyć, gdy masz dobrą historię i stabilne wyniki,
- harmonogram – raty równe, malejące, sezonowe,
- okres – dłuższy obniża ratę, krótszy obniża koszt całkowity,
- wartość wykupu – wpływa na bilans między ratą a finalną płatnością,
- ubezpieczenie – możliwość wyboru polisy lub zakresu,
- opłaty dodatkowe – prowizje, opłaty przygotowawcze.
W praktyce najlepiej negocjuje się, mając dwie porównywalne oferty i jasno określone priorytety: płynność vs. całkowity koszt.
Krok 9: Zadbaj o bezpieczeństwo – ubezpieczenie, serwis, zgodność i ryzyka
Nowoczesna produkcja to także zarządzanie ryzykiem. Maszyna, która stoi, nie zarabia. Dlatego przy finansowaniu parku maszynowego koniecznie dopnij kwestie:
Ubezpieczenie i odpowiedzialność
- zakres (kradzież, pożar, zalanie, awarie, szkody w transporcie),
- udział własny i wyłączenia odpowiedzialności,
- procedury likwidacji szkody – kto zgłasza, kto odbiera odszkodowanie.
Serwis i części
W Polsce coraz więcej firm produkcyjnych wybiera dostawców, którzy gwarantują czas reakcji serwisu. Warto sprawdzić:
- dostępność części w kraju,
- czas dojazdu serwisu,
- opcję umowy serwisowej (SLA),
- zdalną diagnostykę.
Wymogi formalne
Przy maszynach ważne są m.in. deklaracje zgodności, dokumentacja techniczna, BHP oraz wymogi UDT (jeśli dotyczą). Zaniedbanie tych kwestii może opóźnić uruchomienie i generować koszty.
Krok 10: Wdrożenie maszyn na halę – jak zaplanować start, by finansowanie „pracowało” od pierwszego miesiąca
Samo sfinansowanie urządzenia nie gwarantuje sukcesu. Największe straty pojawiają się, gdy maszyna jest kupiona, ale nie ma:
- przygotowanej infrastruktury (zasilanie, sprężone powietrze, fundament, odciągi),
- operatorów i planu szkoleń,
- oprzyrządowania i narzędzi,
- zapasów materiału do rozruchu,
- procedur jakościowych.
Wdrożenie rozpisz jak projekt: daty, odpowiedzialności, plan testów (FAT/SAT), plan pierwszych serii. Dzięki temu raty nie „jadą”, gdy sprzęt jeszcze nie produkuje.
Jak finansować rozbudowę parku maszynowego etapami (bez szoku dla cash flow)?
Wiele polskich firm rozwija się skokowo: pojawia się duży kontrakt, a potem trzeba szybko zwiększyć moce. Bezpieczniejszy bywa model etapowy:
- etap 1: usunięcie największego wąskiego gardła (np. jedna obrabiarka zamiast całej linii),
- etap 2: automatyzacja procesów pomocniczych (transport, paletyzacja, pakowanie),
- etap 3: integracja i cyfryzacja (monitoring OEE, MES, zdalna diagnostyka),
- etap 4: optymalizacja jakości (pomiary, wizyjne systemy kontroli).
Takie podejście ułatwia dopasowanie finansowania do realnego wzrostu przychodów i ogranicza ryzyko „przeinwestowania”.
Przykładowy scenariusz krok po kroku: od potrzeby do uruchomionej maszyny
Poniższy schemat możesz potraktować jako checklistę.
- Diagnoza: identyfikujesz wąskie gardło (np. za długi czas obróbki na jednej operacji).
- Specyfikacja: wybierasz parametry minimalne i „mile widziane”, ustalasz wymagania serwisowe.
- Oferty dostawców: porównujesz 2–3 modele (nowe/używane), liczysz TCO.
- Wybór finansowania: zestawiasz leasing, kredyt i ewentualnie pożyczkę pod kątem płynności i kosztu.
- Wniosek: kompletujesz dokumenty, dodajesz krótki biznes case.
- Negocjacje: ustalasz wkład, okres, wykup, start rat, ubezpieczenie.
- Podpis i dostawa: pilnujesz zgodności specyfikacji, terminów i protokołów odbioru.
- Uruchomienie: szkolenia, testy, pierwsze serie, kontrola jakości, stabilizacja procesu.
- Monitoring efektów: mierzysz OEE, braki, czasy cyklu, koszty energii.
Najczęstsze błędy przy finansowaniu maszyn w Polsce – i jak ich uniknąć
- Brak planu wdrożenia – maszyna przyjeżdża, a hala nie jest przygotowana.
Rozwiązanie: checklista infrastruktury i terminy odpowiedzialnych osób. - Zakup „pod ofertę” bez weryfikacji – tani model bez serwisu w kraju.
Rozwiązanie: sprawdzenie dostępności części i SLA, kontakt do serwisu. - Porównywanie tylko raty – pominięcie wykupu i opłat.
Rozwiązanie: analiza sumy opłat i warunków wcześniejszej spłaty. - Niedoszacowanie kosztów dodatkowych – oprzyrządowanie, odciągi, fundamenty, UDT.
Rozwiązanie: budżet projektu z rezerwą 10–15%. - Zbyt optymistyczne prognozy – zakładanie pełnej mocy od pierwszego miesiąca.
Rozwiązanie: plan rozruchu i ramp-up (np. 60/80/100% w kolejnych miesiącach).
Jak wpleść finansowanie maszyn w strategię firmy: płynność, podatki i rozwój
W praktyce zakup maszyn to decyzja strategiczna: wpływa na koszty, terminy realizacji, jakość i możliwość zdobycia nowych klientów. Dobrze dobrane finansowanie potrafi:
- zwiększyć konkurencyjność dzięki szybszym terminom i lepszej powtarzalności,
- uwolnić kapitał obrotowy (zamiast wydać gotówkę na sprzęt, finansujesz go w czasie),
- uprościć planowanie dzięki stałym kosztom miesięcznym,
- ułatwić skalowanie – kolejne maszyny można dokładać etapami.
Jeśli Twoim celem jest modernizacja bez „szoku” inwestycyjnego, leasing i pokrewne instrumenty mogą stać się elementem stałej polityki odtwarzania parku maszynowego, a nie jednorazową akcją.
FAQ: pytania, które najczęściej zadają firmy produkcyjne
Czy mogę sfinansować maszynę używaną?
Tak, często jest to możliwe, ale warunki zależą od wieku, stanu, dostawcy oraz możliwości ubezpieczenia i odsprzedaży. Przy starszych urządzeniach instytucja finansująca może wymagać większej opłaty wstępnej lub krótszego okresu.
Czy da się ustawić raty sezonowe?
W wielu przypadkach tak – szczególnie gdy Twoja branża ma wyraźną sezonowość (np. meblarstwo, budowlanka, rolnictwo). Warto przygotować uzasadnienie oparte o wyniki sprzedaży i cykl zamówień.
Jak szybko można uruchomić finansowanie?
To zależy od kwoty, dokumentów i historii firmy. Dobrze przygotowany wniosek i komplet danych o maszynie zwykle przyspieszają decyzję. Najwięcej czasu potrafi zająć nie samo finansowanie, tylko dostawa i uruchomienie.
Co jest ważniejsze: niski wkład własny czy niski koszt całkowity?
To kwestia strategii. Jeśli kluczowa jest płynność, niższy wkład własny może być priorytetem. Jeśli firma ma stabilny cash flow i chce minimalizować łączny koszt, lepszy bywa krótszy okres lub wyższy wkład.
Podsumowanie: nowoczesny park maszynowy bez dużych inwestycji – realny plan działania
Modernizacja produkcji w Polsce coraz częściej odbywa się bez jednorazowych, dużych wydatków. Kluczem jest uporządkowany proces: od analizy wąskich gardeł i TCO, przez wybór dostawcy i modelu finansowania, po negocjacje umowy oraz skuteczne wdrożenie na halę. Jeśli Twoim celem jest szybkie zwiększenie mocy, poprawa jakości i utrzymanie płynności, dobrze dopasowany leasing maszyn przemysłowych (lub rozwiązania pokrewne) może stać się praktycznym narzędziem rozwoju – pod warunkiem, że porównasz oferty całościowo i zadbasz o serwis, ubezpieczenie oraz plan uruchomienia.
Zobacz również
Krótsze trasy, mniej kosztów: jak sprytnie planować przejazdy kierowców i zyskać czas
Każdy kilometr „na pusto”, każdy niepotrzebny postój i każdy źle…
Uszkodzone auto i co dalej? Sprawdź, jak skutecznie uzyskać należne odszkodowanie
Stłuczka, gradobicie, szkoda parkingowa albo zderzenie ze zwierzyną – uszkodzone…
Maszyny przemysłowe w praktyce: gdzie znajdują zastosowanie i jak zmieniają produkcję?
Maszyny przemysłowe są dziś czymś więcej niż tylko „ciężkim sprzętem”…
Jak płacić mniej za OC i AC? Sprytne sposoby na tańsze ubezpieczenie auta
OC jest obowiązkowe, a AC coraz częściej staje się „must…
Koszty, które rosną razem z firmą: jak zrozumieć i kontrolować wydatki zależne od sprzedaży
Wraz ze wzrostem sprzedaży rosną nie tylko przychody, ale też…
Jak zaplanować zakupy komponentów do szaf sterowniczych? Poradnik dla producentów maszyn
Zakupy komponentów do szafy sterowniczej warto planować razem z projektem…
Cele firmy bez chaosu: jak je ustalić i skutecznie realizować krok po kroku
W wielu polskich firmach cele powstają „w biegu”: ktoś rzuca…
Twój pierwszy biznes od zera: prosty przewodnik dla początkujących, jak zacząć i nie zrezygnować
Start własnej firmy potrafi brzmieć jak skok na głęboką wodę:…
Kiedy firma przerasta arkusz kalkulacyjny?
Excel wytrzymuje zaskakująco długo. Faktury, stany magazynowe, grafik pracowników, wszystko…